Modelo 202: plazos, modalidades y cálculo
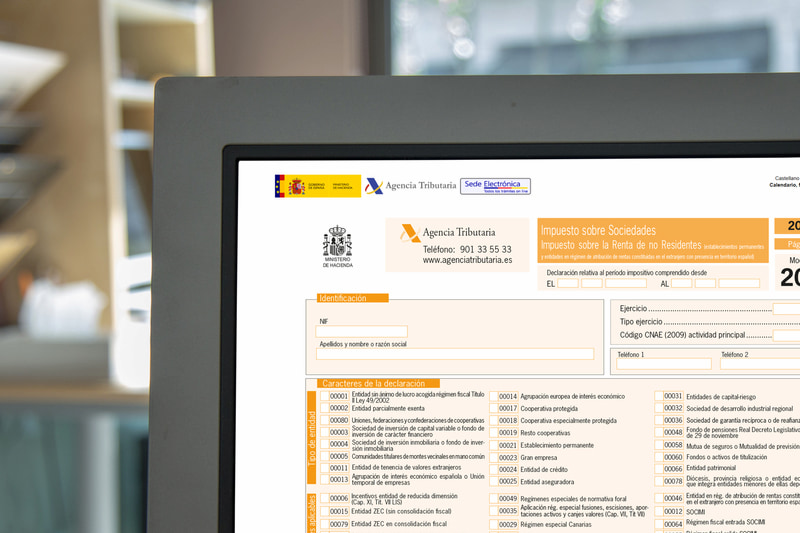
El modelo 202 es la declaración con la que las sociedades pagan a cuenta el Impuesto sobre Sociedades del año en curso. Se presenta tres veces al año, en los 20 primeros días naturales de abril, octubre y diciembre, y se calcula con una de dos modalidades: sobre la cuota del último impuesto declarado (artículo 40.2 de la Ley del Impuesto sobre Sociedades) o sobre la base imponible del propio año (artículo 40.3).
En esta guía tienes los plazos, quién debe presentarlo, cómo se calcula cada modalidad con ejemplos numéricos y una tabla rápida para estimar el pago.
Modelo 202 en 30 segundos
| Qué es | Pago fraccionado del Impuesto sobre Sociedades (el 222 es su equivalente para grupos fiscales). |
| Plazos | Del 1 al 20 de abril, octubre y diciembre; del 1 al 15 si se domicilia. |
| Próximo plazo | Diciembre de 2026: hasta el 21 de diciembre, porque el 20 cae en domingo. |
| Modalidad 40.2 | 18 % de la cuota del último Impuesto sobre Sociedades vencido, menos deducciones, bonificaciones y retenciones. |
| Modalidad 40.3 | Porcentaje sobre la base imponible de los 3, 9 u 11 primeros meses. Obligatoria si la cifra de negocios supera 6 millones de euros. |
1. Qué es el modelo 202 y quién debe presentarlo
El modelo 202 lo presentan los contribuyentes del Impuesto sobre Sociedades y los establecimientos permanentes del Impuesto sobre la Renta de no Residentes. Es un adelanto: lo pagado se descuenta después en el modelo 200 del ejercicio.
Según la Agencia Tributaria, no tienen que hacer pagos fraccionados:
- Las entidades que tributan al 0 % o al 1 % (fondos de pensiones, determinadas SICAV y similares).
- Las empresas emergentes acogidas a la Ley 28/2022 que hayan pedido el aplazamiento de la deuda, mientras sigan siéndolo.
Si el cálculo no da cantidad a ingresar, las sociedades con un volumen de operaciones de hasta 6 millones de euros no tienen que presentar el modelo. Las que superan esa cifra deben presentarlo aunque salga cero.
2. Plazos del modelo 202 en 2026 y 2027
| Pago | Plazo general | Con domiciliación | Periodo que se calcula (40.3, año natural) |
|---|---|---|---|
| Diciembre de 2026 | 1 al 21 de diciembre de 2026 | 1 al 15 de diciembre | Enero a noviembre de 2026 |
| Abril de 2027 | 1 al 20 de abril de 2027 | 1 al 15 de abril | Enero a marzo de 2027 |
| Octubre de 2027 | 1 al 20 de octubre de 2027 | 1 al 15 de octubre | Enero a septiembre de 2027 |
| Diciembre de 2027 | 1 al 20 de diciembre de 2027 | 1 al 15 de diciembre | Enero a noviembre de 2027 |
Fuente: AEAT, plazo de presentación de los pagos fraccionados y calendario del contribuyente 2026. Revisa siempre el calendario oficial: cuando el último día es inhábil, el plazo se traslada.
3. Modalidades del pago fraccionado: 40.2 o 40.3
| Aspecto | Modalidad 40.2 (cuota) | Modalidad 40.3 (base imponible) |
|---|---|---|
| Base de cálculo | Cuota íntegra del último Impuesto sobre Sociedades con plazo vencido | Base imponible de los 3, 9 u 11 primeros meses del año |
| Porcentaje | 18 % | 5/7 del tipo de gravamen (17 % con el tipo del 25 %) |
| Quién la aplica | Por defecto, si no se está obligado a la 40.3 | Obligatoria si la cifra de negocios superó 6 M€ en los 12 meses anteriores; opcional para el resto |
| Cómo se opta | — | En la declaración censal, en febrero si el ejercicio coincide con el año natural |
| Ventaja | Sencilla y previsible | Se ajusta al resultado real del año |
| Conviene cuando… | El beneficio del año es igual o mayor que el del año anterior | El beneficio del año cae mucho o hay pérdidas |
Quien opta por la 40.3 queda vinculado a ella para los pagos de ese ejercicio y los siguientes, hasta que renuncie en la declaración censal (AEAT, modalidades de pago fraccionado).
4. Cómo se calcula el modelo 202: ejemplos
Ejemplo 1: modalidad 40.2
Una sociedad presentó en julio de 2026 el Impuesto sobre Sociedades de 2025 con una cuota íntegra de 40.000 €, 2.000 € de deducciones y 1.000 € de retenciones.
- Base del pago: 40.000 − 2.000 − 1.000 = 37.000 €.
- Pago fraccionado de diciembre de 2026: 37.000 × 18 % = 6.660 €.
En abril de 2027 se usa la misma base, porque el plazo del impuesto de 2026 aún no ha vencido. En octubre de 2027 la base pasa a ser la del impuesto de 2026, presentado en julio.
Ejemplo 2: modalidad 40.3
Una sociedad con 7 millones de euros de cifra de negocios (obligada a la 40.3) y tipo general del 25 % tiene una base imponible de enero a noviembre de 2026 de 900.000 €. En abril pagó 30.000 €, en octubre 80.000 € y le han retenido 2.000 €.
- Porcentaje: 5/7 × 25 = 17,86 → redondeado por defecto, 17 %.
- Cuota: 900.000 × 17 % = 153.000 €.
- Pago de diciembre: 153.000 − 30.000 − 80.000 − 2.000 = 41.000 €.
Si la cifra de negocios es de 10 millones de euros o más, el porcentaje es 19/20 del tipo redondeado por exceso (24 % con el tipo del 25 %) y hay un pago mínimo del 23 % del resultado contable positivo (AEAT, cálculo en la modalidad 40.3).
Las empresas de reducida dimensión y las microempresas tienen tipos reducidos que bajan de forma progresiva desde 2025. En la 40.3, aplica 5/7 del tipo que te corresponda cada año.
5. Tabla rápida: qué porcentaje aplicar
| Situación de la sociedad | Modalidad | Porcentaje | Sobre qué se aplica |
|---|---|---|---|
| Cifra de negocios hasta 6 M€, sin opción por la 40.3 | 40.2 | 18 % | Cuota íntegra del último IS vencido, menos deducciones, bonificaciones y retenciones |
| Cifra de negocios hasta 6 M€ que opta por la 40.3 (tipo 25 %) | 40.3 | 17 % | Base imponible acumulada del año |
| Cifra de negocios entre 6 y 10 M€ (tipo 25 %) | 40.3 obligatoria | 17 % | Base imponible acumulada del año |
| Cifra de negocios de 10 M€ o más (tipo 25 %) | 40.3 obligatoria | 24 %, con mínimo del 23 % del resultado contable | Base imponible acumulada del año |
Fórmula para otro tipo de gravamen: en la 40.3, multiplica el tipo por 5/7 y redondea hacia abajo (o por 19/20 y hacia arriba si la cifra de negocios es de 10 M€ o más). Al resultado réstale los pagos fraccionados anteriores del año y las retenciones.
6. Planificación: cómo llegar a cada plazo sin urgencias
- Fija una fecha interna una semana antes del día 15, sobre todo si el cliente domicilia.
- Revisa la modalidad cada febrero: si el beneficio va a caer, valora pasar a la 40.3; si una sociedad se acerca a los 6 M€ de cifra de negocios, prevé el cambio obligatorio.
- Cierra la contabilidad hasta el mes anterior en las sociedades de la 40.3: sin cierres intermedios no hay base fiable. Te ayuda nuestra guía de cierre mensual por cliente.
- Avisa al cliente del importe con margen para la tesorería.
- Concilia los pagos en el modelo 200: los tres fraccionados se restan de la cuota del ejercicio.
7. Errores frecuentes en el modelo 202
- Usar la cuota de un ejercicio que aún no ha vencido en la modalidad 40.2.
- No pasar a la 40.3 cuando la sociedad supera los 6 millones de euros de cifra de negocios.
- Olvidar restar los pagos fraccionados anteriores del mismo año en la 40.3.
- Domiciliar después del día 15 o cambiar la forma de pago a última hora.
- No revisar los errores habituales del impuesto anual: lo vemos en errores comunes del modelo 200.
¿Llevas los 202 de muchas sociedades? Con el módulo de Sociedades de Geyce, los pagos fraccionados se calculan desde la contabilidad y se presentan de forma masiva para toda la cartera. Solicita una demo.
8. Preguntas frecuentes sobre el modelo 202
¿Cuándo se presenta el modelo 202?
Del 1 al 20 de abril, octubre y diciembre. Si se domicilia el pago, del 1 al 15 de esos meses. En diciembre de 2026 el plazo llega hasta el día 21.
¿Hay que presentar el modelo 202 si sale a cero?
Las sociedades con un volumen de operaciones de hasta 6 millones de euros no tienen que presentarlo si no hay cantidad a ingresar. Las que superan esa cifra deben presentarlo igualmente.
¿Qué porcentaje se aplica en el modelo 202?
El 18 % de la cuota en la modalidad 40.2. En la 40.3, 5/7 del tipo de gravamen (17 % con el tipo del 25 %) o 19/20 si la cifra de negocios es de 10 millones de euros o más.
¿Puede una pyme elegir la modalidad 40.3?
Sí. Se opta en la declaración censal durante febrero, si el ejercicio coincide con el año natural, y vincula para ese año y los siguientes.
¿Qué diferencia hay entre el modelo 202 y el 222?
El 202 lo presenta cada sociedad; el 222 lo presenta la sociedad dominante de un grupo que tributa en régimen de consolidación fiscal.
¿Las sociedades de nueva creación tienen que presentar el 202?
En la modalidad 40.2 no, mientras no exista un impuesto anterior con plazo vencido y cuota positiva. Si están en la 40.3, sí calculan sobre la base del propio año.